
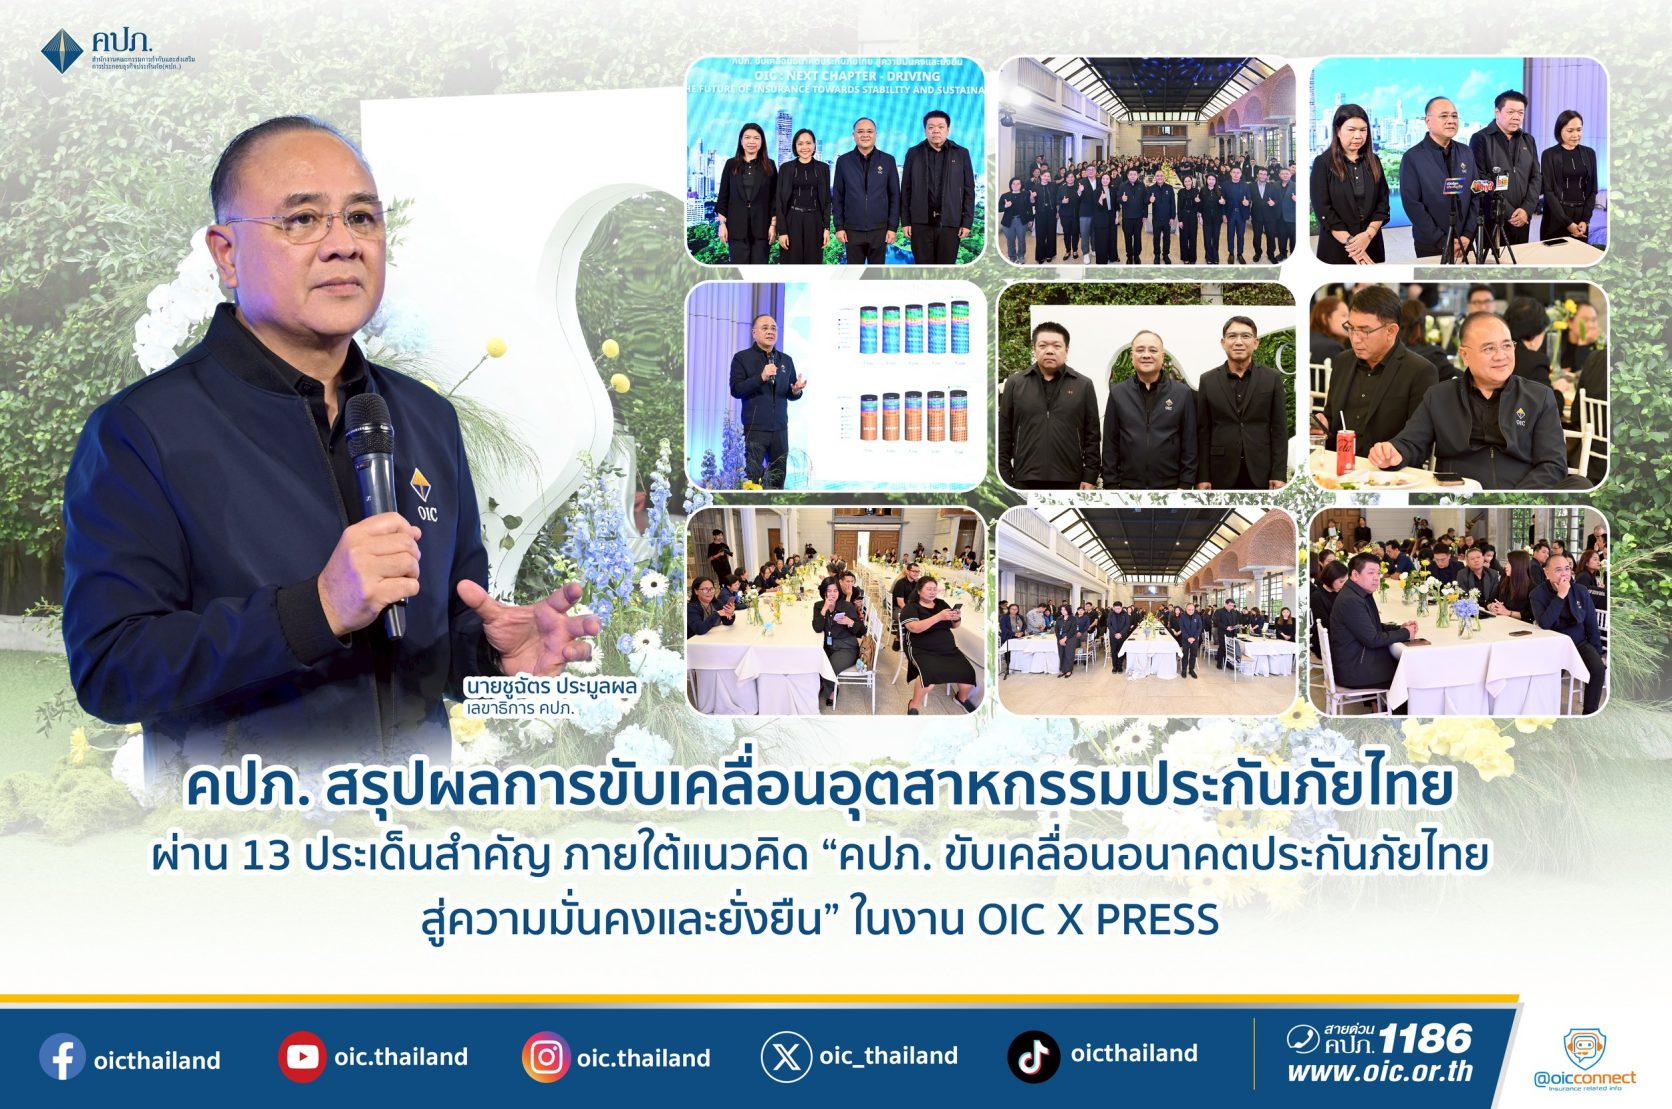
สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (สำนักงาน คปภ.) จัดกิจกรรมเสริมสร้างความสัมพันธ์ อันดีระหว่างสำนักงาน คปภ. และสื่อมวลชน เพื่อเผยแพร่ความรู้ด้านประกันภัยสู่ประชาชน “OIC X PRESS” ประจำปี 2568 เมื่อวันที่ 18 ธันวาคม 2568 ณ วาระเวลา การ์เด้น ฮอลล์
โดยมีนายชูฉัตร ประมูลผล เลขาธิการ คปภ. เป็นประธานเปิดงาน พร้อมด้วยผู้บริหารระดับสูงของสำนักงาน คปภ. โดยมีวัตถุประสงค์เพื่อแถลงสรุปผลงานและทิศทางการดำเนินงานของสำนักงาน คปภ. ภายใต้หัวข้อ “คปภ. ขับเคลื่อนอนาคตประกันภัยไทย สู่ความมั่นคงและยั่งยืน” (OIC : Next Chapter – Driving the Future of Insurance towards Stability and Sustainability) โดยมีสื่อมวลชนสายประกันภัย สายเศรษฐกิจ และสายการตลาดที่เกี่ยวข้องเข้าร่วมเลขาธิการ คปภ. กล่าวถึงการขับเคลื่อนระบบประกันภัยไทยในปี 2568 ที่ผ่านมา
สำนักงาน คปภ. ขับเคลื่อนภารกิจสำคัญท่ามกลางบริบทความเสี่ยงที่เปลี่ยนแปลงอย่างรวดเร็ว ทั้งด้านเศรษฐกิจ สังคม เทคโนโลยี โครงสร้างประชากร และความไม่แน่นอนของสถานการณ์ระหว่างประเทศ โดยมุ่งยกระดับการกำกับดูแลเชิงรุกบนฐานข้อมูล (Data-Driven Regulation) ควบคู่กับการพัฒนามาตรฐานการกำกับดูแลให้สอดคล้องกับหลักสากล และการเสริมสร้างความร่วมมือกับทุกภาคส่วนที่เกี่ยวข้อง เพื่อให้ระบบประกันภัยไทยมีความเข้มแข็ง สามารถรองรับความเสี่ยงรูปแบบใหม่ได้อย่างมีประสิทธิภาพ และเติบโตอย่างมั่นคงและยั่งยืน โดยมีกรอบการขับเคลื่อนผ่าน 13 ประเด็นสำคัญ ดังนี้
ประเด็นที่ 1 ภาพรวมธุรกิจประกันภัย ปี 2568 ข้อมูลภาพรวมธุรกิจประกันภัย ประจำปี 2568 สำนักงาน คปภ. ประเมินว่า การดำเนินธุรกิจประกันภัยในปี 2568 ยังคงเผชิญกับความผันผวนของเศรษฐกิจโลกและความไม่แน่นอนในหลายมิติ ทั้งจากทิศทาง อัตราดอกเบี้ย ภาวะเงินเฟ้อ ต้นทุนการดำเนินธุรกิจของภาคเอกชน รวมถึงพฤติกรรมการใช้จ่ายของผู้บริโภคที่ยังคงมีความระมัดระวัง อย่างไรก็ดี จากข้อมูลภาพรวมอุตสาหกรรมประกันภัย ปี 2568 คาดว่าธุรกิจประกันภัยทั้งระบบจะมีเบี้ยประกันภัยรับโดยตรงรวมประมาณ 969,117 ล้านบาท เพิ่มขึ้นร้อยละ 3.15 เมื่อเทียบกับปีก่อนหน้า สะท้อนถึงการเติบโตภายใต้บริบทความเสี่ยงที่ยังคงอยู่ในระดับสูง เมื่อพิจารณาแยกตามประเภท พบว่าธุรกิจประกันชีวิตมีเบี้ยประกันภัยรับโดยตรงประมาณ 675,957 ล้านบาท เติบโตร้อยละ 3.51 ขณะที่ธุรกิจประกันวินาศภัยมีเบี้ยประกันภัยรับโดยตรงประมาณ 293,220 ล้านบาท เติบโตร้อยละ 2.33 โดยโครงสร้างการเติบโตดังกล่าวสะท้อนถึงความต้องการของประชาชน ในด้านการบริหารความเสี่ยงระยะยาว การออม และการคุ้มครองสุขภาพที่เพิ่มขึ้นท่ามกลาง ความไม่แน่นอนของสภาวะเศรษฐกิจและสังคม
ทั้งนี้ ในช่วงไตรมาสที่ 4 ของปี 2568 เศรษฐกิจมีสัญญาณฟื้นตัวในระดับกิจกรรมทางเศรษฐกิจ จากการดำเนินมาตรการกระตุ้นเศรษฐกิจของภาครัฐ การเร่งรัดการใช้จ่ายและการลงทุนภาครัฐ การฟื้นตัวอย่างต่อเนื่องของภาคการท่องเที่ยว รวมถึงกำลังซื้อของผู้บริโภคที่ทยอยปรับดีขึ้น ประกอบกับการเข้าสู่ช่วงปลายปีซึ่งเป็นฤดูกาลจับจ่ายใช้สอยและช่วงการใช้สิทธิประโยชน์ทางภาษี ส่งผลให้ความต้องการผลิตภัณฑ์ประกันภัย โดยเฉพาะด้านการออม การคุ้มครองสุขภาพ และการบริหารความเสี่ยงของภาคครัวเรือนและภาคธุรกิจ มีแนวโน้มปรับตัวดีขึ้นอย่างต่อเนื่อง ภายใต้บริบทดังกล่าว สำนักงาน คปภ. ให้ความสำคัญกับการติดตามและประเมินทิศทางอุตสาหกรรมอย่างใกล้ชิด เพื่อให้การเติบโตของธุรกิจประกันภัยเป็นไปอย่างมีคุณภาพ ไม่ก่อให้เกิดความเสี่ยงสะสมในระบบ และสามารถทำหน้าที่ เป็นกลไกสำคัญในการเสริมสร้างเสถียรภาพทางเศรษฐกิจและความมั่นคงทางการเงินของประเทศในระยะยาว
ประเด็นที่ 2 ความสำเร็จของเวทีการประชุม OIC Meets CEO เพื่อยกระดับความร่วมมือภาคอุตสาหกรรมประกันภัยไทย การประชุม OIC Meets CEO จัดขึ้นต่อเนื่องเป็นปีที่สอง โดยเป็นเวทีสำคัญในการเสริมสร้างความร่วมมือระหว่างหน่วยงานกำกับดูแลและภาคธุรกิจประกันภัย เพื่อกำหนดทิศทางการพัฒนาอุตสาหกรรมประกันภัยไทยให้เติบโตอย่างมั่นคง มีเสถียรภาพ และยั่งยืน ผ่านการแลกเปลี่ยนข้อมูลและข้อเท็จจริงบนพื้นฐานของนโยบายและการปฏิบัติจริง โดยประชาชนจะได้รับประโยชน์จากระบบประกันภัย ที่มีความโปร่งใสและเป็นธรรมมากขึ้น ผ่านการยกระดับมาตรฐานการให้บริการ ลดความล่าช้าในการพิจารณาสินไหมและข้อร้องเรียน รวมถึงการคุ้มครองผู้ประสบภัยจากรถและการป้องกันการฉ้อฉลด้านประกันภัย ขณะเดียวกัน ภาคธุรกิจประกันภัยได้รับความชัดเจน ด้านทิศทางกฎเกณฑ์และนโยบายสำคัญ เช่น RBC, IFRS 17, ESG และการบริหารความเสี่ยง ทำให้สามารถปรับตัวเชิงรุก วางแผนการดำเนินงานได้อย่างมีเสถียรภาพ และลดต้นทุนความเสี่ยงในระยะยาว การประชุม OIC Meets CEO จึงเป็นกลไกสำคัญที่เชื่อมโยงนโยบายกับการปฏิบัติ ช่วยให้ประชาชนได้รับการคุ้มครองที่มีคุณภาพ ภาคธุรกิจมีทิศทางที่ชัดเจน และระบบประกันภัยไทยสามารถสนับสนุนเสถียรภาพทางเศรษฐกิจของประเทศได้อย่างเป็นรูปธรรม
ประเด็นที่ 3 เรื่องการยกระดับการกำกับดูแลธุรกิจประกันภัยแบบรวมกลุ่ม (Group-Wide Supervision) สำนักงาน คปภ. เดินหน้ายกระดับมาตรฐานการกำกับดูแลธุรกิจประกันภัยของไทย โดยนำแนวทางการกำกับดูแลแบบรวมกลุ่ม (Group-Wide Supervision : GWS) ตามหลักการสากลมาปรับใช้ เพื่อให้สอดคล้องกับโครงสร้างธุรกิจประกันภัยในปัจจุบันที่มีการจัดตั้งเป็นกลุ่มธุรกิจและขยายการลงทุนในกิจการที่เกี่ยวเนื่องมากขึ้น ซึ่งจะช่วยเพิ่มความโปร่งใส เสริมเสถียรภาพ และยกระดับขีดความสามารถในการแข่งขันของอุตสาหกรรมประกันภัยไทยในระยะยาว การกำกับดูแลแบบรวมกลุ่ม (Group-Wide Supervision) แบ่งออกเป็น 2 ระดับ ได้แก่ ระดับ Solo Consolidation กำกับดูแลบริษัทประกันภัยและบริษัทลูกที่มีอำนาจควบคุมในหลักการเดียวกับการกำกับบริษัทประกันภัย ซึ่งมีผลบังคับใช้แล้ว และระดับ Full Consolidation กำกับดูแลในระดับบริษัทแม่สูงสุดของบริษัทและนิติบุคคลที่บริษัทมีอำนาจควบคุมหรือถือหุ้นโดยตรงหรือโดยอ้อม ตั้งแต่ร้อยละ 20 ขึ้นไป หรือบริษัทร่วม หรือบริษัทลูก ซึ่งคาดว่าจะออกหลักเกณฑ์ได้ภายในไตรมาสที่ 1 ปี 2569
ประเด็นที่ 4 การปรับปรุงประกาศ คปภ. เรื่องการลงทุนประกอบธุรกิจอื่นของบริษัทประกันชีวิตและบริษัทประกันวินาศภัย ข้อมูลการลงทุน และการลดค่าความเสี่ยง (Risk Charge) สำนักงาน คปภ. ปรับปรุงหลักเกณฑ์การลงทุนประกอบธุรกิจอื่นของบริษัทประกันชีวิตและบริษัทประกันวินาศภัย ให้มีความยืดหยุ่นสอดคล้องกับโครงสร้างธุรกิจและระดับความเสี่ยงที่ยอมรับได้ของแต่ละบริษัท ภายใต้การกำกับดูแลตามหลัก Risk Proportionality เพื่อเปิดโอกาสให้บริษัทประกันภัยสามารถเข้าถึงช่องทางการลงทุนได้ไม่จำกัดประเภทการลงทุนเพิ่มโอกาส สร้างผลตอบแทน กระจายความเสี่ยง และเสริมความมั่นคงให้เงินออมของประชาชนที่อยู่ในรูปแบบกรมธรรม์ประกันภัย ขณะเดียวกันได้ส่งเสริมบทบาทภาคประกันภัยในฐานะนักลงทุนสถาบัน โดยปรับปรุงหลักเกณฑ์การดำรงเงินกองทุนสำหรับ ความเสี่ยงด้านตลาดจากราคาตราสารทุนที่จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยจากร้อยละ 25 เหลือร้อยละ 18 ซึ่งจะช่วยเพิ่มแรงจูงใจในการลงทุน เสริมสภาพคล่องตลาดทุน และสนับสนุนการเติบโตของเศรษฐกิจไทยในระยะยาว
ประเด็นที่ 5 การกำหนดปัจจัยระดับพฤติกรรมการขับขี่ไว้ในพิกัดอัตราเบี้ยประกันภัยรถยนต์ สำนักงาน คปภ. ได้ยกระดับโครงสร้างการประกันภัยรถยนต์ของไทย โดยนำปัจจัยด้านพฤติกรรมการขับขี่มาใช้กำหนดพิกัดอัตราเบี้ยประกันภัย เพื่อสะท้อนความเสี่ยงที่แท้จริงของผู้ใช้รถและสร้างความเป็นธรรมในระบบประกันภัย หลังจากที่ผ่านมาอัตราเบี้ยประกันภัยรถยนต์ยังอิงข้อมูลภาพรวม เช่น อายุหรือรุ่นรถ ซึ่งไม่สามารถสะท้อนพฤติกรรมการขับขี่รายบุคคลได้อย่างเหมาะสม ส่งผลให้ผู้ขับขี่ที่มีวินัยต้องจ่ายเบี้ยใกล้เคียงกับผู้ที่มีความเสี่ยงสูง สำนักงาน คปภ. และภาคธุรกิจประกันภัยได้ร่วมกันกำหนดให้กรมธรรม์ประกันภัยรถยนต์เป็นแบบระบุชื่อผู้ขับขี่ (สูงสุด 5 คน) เพื่อเชื่อมโยงการคำนวณเบี้ยกับพฤติกรรมการขับขี่จริง โดยผู้ขับขี่ที่ไม่มีอุบัติเหตุจากความประมาทจะได้รับการปรับระดับพฤติกรรมและส่วนลดเบี้ยสะสมสูงสุดถึงร้อยละ 40 และจะติดตัวผู้ขับขี่ไปตลอด ซึ่งจะช่วยให้ประชาชนได้รับเบี้ยประกันภัยที่เป็นธรรมมากขึ้น สร้างแรงจูงใจให้ขับขี่ปลอดภัย ลดอุบัติเหตุและความสูญเสีย พร้อมยกระดับความโปร่งใสและความยั่งยืนของระบบประกันภัยรถยนต์ในระยะยาว
ประเด็นที่ 6 การศึกษาวิจัยเชิงลึกตามโครงการสร้างพื้นที่ต้นแบบด้านความปลอดภัยทางถนนและการรณรงค์ส่งเสริม การทำประกันภัยรถภาคบังคับ สำนักงาน คปภ. ได้ยกระดับบทบาทสู่การกำกับดูแลเชิงรุก ด้วยการริเริ่มโครงการสร้างพื้นที่ต้นแบบ ด้าน ความปลอดภัยทางถนนและการรณรงค์ประกันภัยรถภาคบังคับในปี 2568 โดยกำหนดจังหวัดปราจีนบุรีเป็นพื้นที่นำร่อง เพื่อแก้ไขปัญหาอุบัติเหตุทางถนนและการเข้าถึงสิทธิประโยชน์ประกันภัย พ.ร.บ. อย่างเป็นระบบ ซึ่งจากการดำเนินมาตรการเชิงรุกพบว่าสามารถลดค่าเฉลี่ยผู้เสียชีวิตจากอุบัติเหตุทางถนนในพื้นที่จากเดิมประมาณ 0.46–1.00 คนต่อวัน เหลือต่ำกว่า 0.40 คนต่อวัน ต่ำกว่าค่าเฉลี่ยในรอบสองปีที่ผ่านมา และสำนักงาน คปภ. มีแผนต่อยอดขยายผลโครงการในปี 2569 เพื่อสร้างชุมชนและเยาวชนต้นแบบทั่วประเทศ เสริมสร้างความตระหนักรู้ ด้านประกันภัย และยกระดับระบบประกันภัยให้เป็นกลไกสำคัญในการลดความสูญเสียและสร้างความมั่นคงให้กับประชาชนอย่างยั่งยืน
ประเด็นที่ 7 การขับเคลื่อนระบบกรมธรรม์ประกันภัยอิเล็กทรอนิกส์ (e-Policy) สำนักงาน คปภ. เดินหน้าโครงการกรมธรรม์ประกันภัยอิเล็กทรอนิกส์ (e-Policy) และระบบจัดเก็บกรมธรรม์กลาง (e-Custodian) สำหรับประกันภัยรถภาคบังคับในปีถัดไป ซึ่งถือเป็นการปฏิรูปเชิงโครงสร้างของอุตสาหกรรมประกันภัยไทย โดยจะยกระดับการทำงานสู่ระบบดิจิทัลเต็มรูปแบบที่เชื่อมโยงข้อมูลตั้งแต่การออกกรมธรรม์ การชำระเบี้ย และสถานะความคุ้มครองแบบครบวงจรและตรวจสอบได้ ส่งผลให้การกำกับดูแลมีประสิทธิภาพ โปร่งใส และลดการฉ้อฉลอย่างเป็นระบบ ทั้งการปลอมแปลงกรมธรรม์ การออกกรมธรรม์ซ้ำซ้อน และการทุจริตของคนกลางประกันภัย ขณะเดียวกันประชาชนจะสามารถเข้าถึงและตรวจสอบข้อมูลกรมธรรม์ได้สะดวก ชัดเจน และมั่นใจมากขึ้น บริษัทประกันภัยบริหารความเสี่ยงได้ดีขึ้น ลดต้นทุน ในระยะยาว และเสริมสร้างความน่าเชื่อถือของระบบประกันภัยไทยให้มีความโปร่งใส ปลอดภัย และเป็นมาตรฐานเดียวกันทั่วทั้งอุตสาหกรรม
ประเด็นที่ 8 การพัฒนาการให้บริการแลกเปลี่ยนข้อมูลสำหรับภาคการเงิน (Open Data / Open Insurance) สำนักงาน คปภ. เดินหน้าพัฒนาแนวคิด Open Insurance เพื่อยกระดับอุตสาหกรรมประกันภัยไทยสู่ยุคดิจิทัล โดยใช้ข้อมูลและเทคโนโลยีเป็นกลไกสำคัญในการลดต้นทุน เพิ่มความแม่นยำในการให้บริการ และสนับสนุนการพัฒนาผลิตภัณฑ์ประกันภัยที่ตอบโจทย์ความต้องการของประชาชน ภายใต้กรอบการเปิดใช้ข้อมูลอย่างเป็นระบบ มีมาตรฐานความปลอดภัย และยึดหลักความยินยอมของเจ้าของข้อมูลเป็นสำคัญ ซึ่งจะช่วยเสริมสร้างความร่วมมือระหว่างหน่วยงานกำกับดูแลภาคธุรกิจประกันภัย และผู้ให้บริการเทคโนโลยี พร้อมยกระดับการกำกับดูแลเชิงป้องกันให้มีประสิทธิภาพมากขึ้น โดยจะเริ่มทดสอบระบบในไตรมาสแรกของปี 2569 ทั้งนี้ Open Insurance ยังได้รับการออกแบบให้เชื่อมโยงกับแนวคิด Open Data และ Open Banking ของธนาคารแห่งประเทศไทย เพื่อวางรากฐานโครงสร้างพื้นฐานข้อมูลทางการเงินและการประกันภัยของประเทศ เพิ่มความโปร่งใส ลดความเสี่ยงเชิงระบบและเสริมสร้างขีดความสามารถในการแข่งขันของอุตสาหกรรมประกันภัยไทยในระยะยาว